چه اتفاقی می افتد
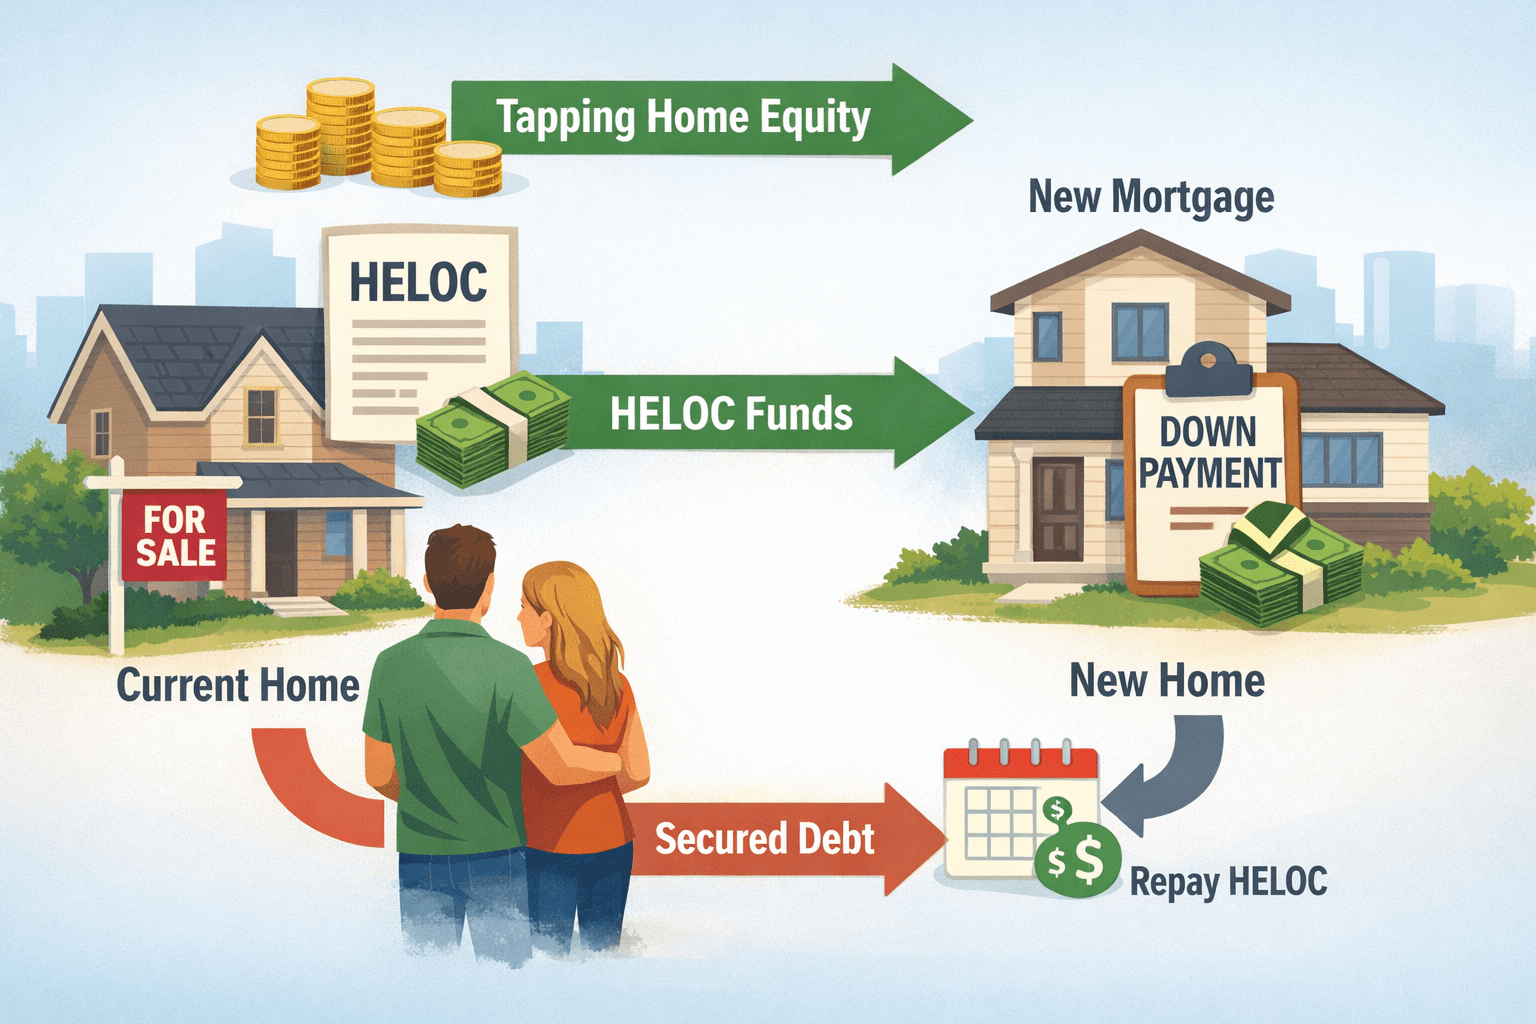
صاحبان خانه با سهام قابل توجهی به طور فزاینده ای می پرسند که آیا الف خط اعتباری سهام خانه (HELOC) می تواند برای تامین مالی پیش پرداخت در یک ملک جدید استفاده شود. منطق ساده به نظر می رسد: در برابر سهام موجود وام بگیرید، خانه جدید را ایمن کنید، سپس HELOC را پس از تسویه معامله پرداخت کنید.
با این حال، بسیاری از وامگیرندگان گزارش میدهند که بانکها به آنها گفتهاند که HELOC برای این منظور «مجاز نیست» – اگرچه برخی دیگر میگویند که این کار را بدون مشکل انجام دادهاند. سردرگمی از نحوه توصیف وام دهندگان ناشی می شود استفاده مورد نظر نسبت به نحوه برخورد با وجوه پس از تایید HELOC.
چرا مردم الان توجه می کنند
نرخهای بهره بالاتر، معاملات کندتر مسکن و آزمونهای دقیقتر استطاعت وام مسکن، نقدینگی کوتاهمدت را مهمتر کرده است. برای صاحبان خانه های “غنی اما با کمبود نقدینگی”، HELOC ها اغلب به عنوان یک جایگزین انعطاف پذیر برای وام های پل زدنی یا سلب مالکیت به نظر می رسند.
در همان زمان، وام دهندگان در مورد قرار گرفتن در معرض، اسناد و زمان بازپرداخت محتاط تر شده اند – بنابراین یک سوال بسته به اینکه از چه کسی می پرسید می تواند به پاسخ های بسیار متفاوتی منجر شود.
چرا بانک ها می پرسند که این پول برای چیست؟
هنگام درخواست HELOC، معمولاً از وام گیرندگان خواسته می شود که هدف خط اعتباری را بیان کنند. این فقط یک امر رسمی نیست. وام دهندگان از یک هدف ارزش گذاری مشخص استفاده می کنند پروفایل ریسک، مدت زمان مورد انتظارو رفتار خاموش کردن.
HELOC ها معمولاً با این فرض قیمت گذاری و تأیید می شوند که به تدریج مورد استفاده قرار می گیرند – اغلب برای بازسازی، تعمیرات یا هزینه های جاری خانه – به جای اینکه به طور کامل تخلیه شوند و به سرعت پرداخت شوند.
استفاده از HELOC بهعنوان پل کوتاهمدت میتواند این فرضیات را نقض کند، حتی اگر وام کاملاً توسط دارایی تضمین شود.
بعد از تایید HELOC چه اتفاقی می افتد
هنگامی که HELOC ایجاد می شود، به طور کلی به عنوان یک حساب اعتباری چرخشی عمل می کند. وجوه در محدوده توافق شده، مشروط به بهره و حداقل پرداخت، در دسترس، قابل بازپرداخت و قابل برداشت هستند.
در این مرحله، اکثر بانک ها به طور فعال بر تراکنش های فردی نظارت نمی کنند. هر چند این کار را می کند نه به این معنی که استفاده از نظر قانونی یا قراردادی نامحدود است. عامل حاکم است قرارداد وامبه جای تمرین غیر رسمی
اگر قرارداد HELOC صراحتاً استفادههای خاصی را محدود میکند – مانند تامین مالی خرید ملک دیگری در حالی که خانه اصلی برای فروش فهرست شده است – نقض این شرایط میتواند از نظر فنی باعث راهحلهایی از جمله فسخ یا درخواست بازپرداخت شود.
چرا وام دهندگان وام مسکن اهمیت می دهند که پیش پرداخت از کجا می آید؟
لایه دوم تأیید اغلب نه از سوی ارائهدهنده HELOC، بلکه از سوی آن ارائه میشود وام دهنده جدید.
قوانین پذیره نویسی وام مسکن عموماً وام دهندگان را ملزم می کند تا دریابند که آیا پیش پرداخت عبارت است از:
-
از پس انداز یا سرمایه
-
وجوه اهدایی
-
یا پول قرض گرفته
وجوه استقراضی معمولاً مجاز است، اما بدهی مرتبط باید لحاظ شود بدهی به درآمد (DTI) محاسبات بنابراین، HELOC که برای پیش پرداخت استفاده میشود، میتواند ظرفیت وامگیری را کاهش دهد یا بر تأیید تأثیر بگذارد، حتی اگر در اصل مجاز باشد.
به همین دلیل است که برخی از وام دهندگان به وام گیرندگان مراجعه می کنند وام های پل زدنیکه به طور خاص برای انتقال مالکیت کوتاه مدت در نظر گرفته شده اند و از قبل در هنگام امضا افشا می شوند.
جایی که عدم قطعیت و مواجهه باقی می ماند
منطقه خاکستری وجود دارد زیرا سیاست های HELOC بسته به موسسه بسیار متفاوت است. برخی از بانک ها استفاده های خاص را به شدت ممنوع می کنند. برخی دیگر به جای محدودیت های مبتنی بر هدف، به بررسی های کشف و دسترسی تکیه می کنند.
چیزی که مسائل را پیچیده تر می کند این است که پیاده سازی اغلب همین است واکنش پذیرفعال نیست مشکلات معمولاً فقط در موارد زیر رخ می دهند:
این شکاف بین قوانین مکتوب و عملکرد روزمره همان چیزی است که به درک سیستم چشمک-چشمک دامن میزند – حتی اگر مواجهه قانونی هنوز وجود داشته باشد.
مسئولیت معمولاً چگونه ارزیابی می شود
مسئولیت در این موقعیت ها به آنچه «همه انجام می دهند» بستگی ندارد، بلکه به آنچه بوده است بستگی دارد به صورت کتبی موافقت کردبودجه چطور بود آشکار کردو اینکه آیا پرداخت ها پایدار باقی می مانند یا خیر.
بانکها در مورد نحوه اجرای دقیق شرایط استفاده، بهویژه زمانی که وامها انجام میشوند، اختیار خود را حفظ میکنند. در همین حال، وام دهندگان وام مسکن بر مقرون به صرفه بودن، شفافیت و تنظیم ریسک تمرکز می کنند – نه قضاوت اخلاقی در مورد استراتژی وام.
نتایج بهشدت به مستندات، زمانبندی و خطمشی نهادی بستگی دارد تا به هر قانون کلی.
چیزی که تغییر نکرده است
HELOC هنوز بدهی تضمین شده است. استفاده از آن اهرم را افزایش می دهد، جریان نقدی را تحت تاثیر قرار می دهد و چندین ملک را از نظر مالی به هم متصل می کند. این واقعیت صرف نظر از اینکه یک استراتژی خاص چقدر رایج یا غیرعادی است وجود دارد.
چیزی که تغییر نکرده این است که وام دهندگان اولویت دارند امنیت پرداخت هدف فوق – و ما این حق را برای خود محفوظ می داریم که در صورت تغییر شرایط، بازبینی کنیم.
سوالات باز باقی می ماند
از آنجایی که بازار مسکن همچنان در تنگنا قرار دارد و ساختارهای تامین مالی پیچیدهتر میشوند، وامگیرندگان مجبور میشوند قوانین همپوشانی را که هرگز برای هماهنگی کامل طراحی نشدهاند، دنبال کنند.
استرس حل نشده این نیست که آیا HELOCs می تواند در عمل به این روش مورد استفاده قرار گیرد، اما وام گیرندگان حاضرند در صورت تضاد انعطاف پذیری با شرایط رسمی وام، چه ریسکی را متحمل شوند.