چرا نسل بعدی فینتک، SaaS، بازارها و پلتفرمهای دیجیتال بر اساس زیرساختهای مالی تعبیهشده ساخته میشوند
تا سال 2026، بنیانگذاران استارتآپ از بحث در مورد اینکه آیا ویژگیهای فینتک در ارائههایشان تعلق دارد، دست نخواهند کشید. در عوض، آنها مستقیماً به سمت تنظیمات حرکت می کنند. تصمیماتی که زمانی مملو از شک و تردید بود، اکنون خود به خود احساس می شود. تردید محو شده است. آنچه قبلاً گفتگوهای طولانی بود اکنون فقط بخشی از برنامه است. سوالات گنجاندن وزن خود را از دست داده اند. اکنون ساختمان بدون ابزار مالی عجیب به نظر می رسد. حرکت در زیر آنها جابجا شد. انتخاب دیگر واقعاً یک انتخاب نیست.
با چه سرعتی می توانند این کار را انجام دهند؟ این چیزی است که مردم مدام در تعجب هستند.
به همین دلیل همه چیز تغییر می کند. اکنون مردم میپذیرند که ابزارهای پول دقیقاً در برنامههایی که هر روز باز میکنند جا میشوند. نه فقط گاهی، بلکه همیشه وجود دارد، به عنوان یک ویژگی داخلی، نه به عنوان یک مرحله اضافی. پرداخت ها در برگه های خرید نمایش داده می شوند. کیف پول ها با کارت های حمل و نقل همراه هستند. نقشه ها بدون تغییر صفحه نمایش مدیریت می شوند. وام دادن زمانی اتفاق می افتد که بودجه ها تنگ می شود. حتی ارسال پول نقد به خارج از کشور در تاپیک های چت یکپارچه است. یک مکان همه چیز را در خود جای می دهد، نه پراکنده در سایت های جداگانه.
از هیچ جا، BaaS به یک نیروی کلیدی در پشت گسترش استارت آپ های فناوری بانکی تبدیل شده است. ناگهان، شرکت های دیجیتال بیش از هر زمان دیگری برای رشد سریع به آن تکیه می کنند. از آنجایی که اکنون سیستم ها مستقیماً به زیرساخت های مالی متصل می شوند، بازیکنان جدید سریعتر جای خود را پیدا می کنند. در جایی که مدلهای قدیمیتر دچار تزلزل شدند، این خدمات به جلو میروند. رشد نه تنها ساده تر است، بلکه از ابتدا دوباره طراحی شده است.
بانکداری به عنوان یک خدمت چیست؟
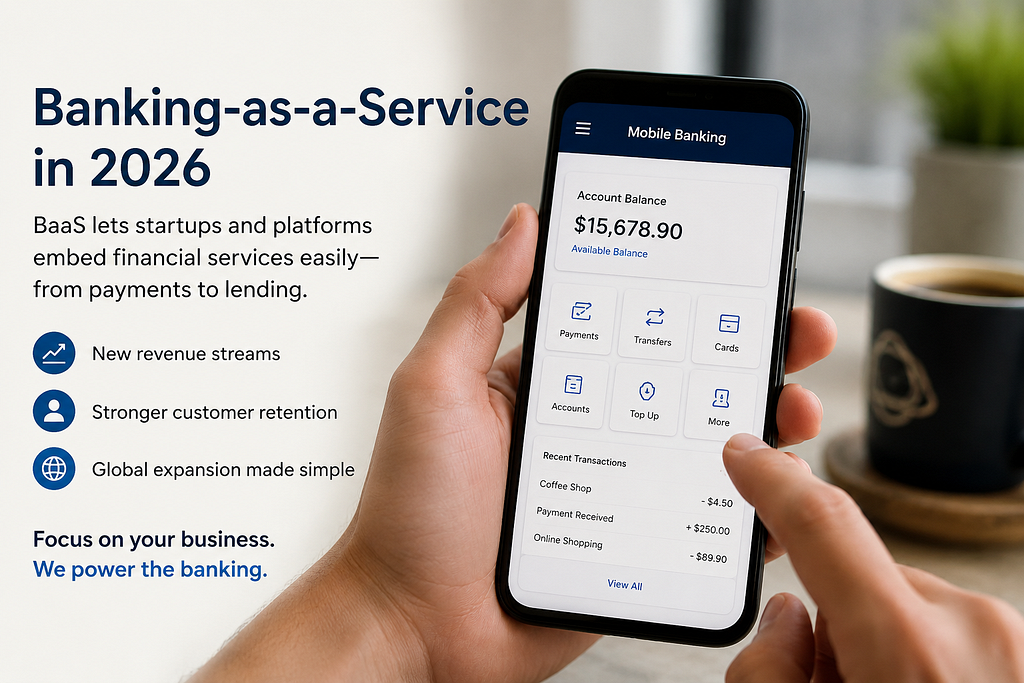
Banking-as-a-Service به شرکتهای غیربانکی اجازه میدهد تا محصولات مالی تنظیمشده را مستقیماً از طریق API در پلتفرمهای خود جاسازی کنند.
بنیانگذاران میتوانند با استفاده از پلتفرمهای دارای مجوز موجود که از پیشنهادات مالی مانند موارد زیر پشتیبانی میکنند، از ساختن بانک صرف نظر کنند:
- کارت های نقدی مجازی و فیزیکی
- حساب های چند ارزی
- حساب های IBAN
- کیف پول دیجیتال
- پردازش پرداخت
- نقل و انتقالات برون مرزی
- وام دادن محصولات
- انطباق و KYC Onboarding
یک استارتآپ فینتک، سایت تجارت الکترونیک، کسبوکار SaaS یا حتی یک بازار، همگی میتوانند خدمات مالی را به سرعت ارائه دهند و کار طولانی تضمین مجوزهای بانکی را دور بزنند. به جای مبارزه با سیستم های فناوری سنگین، آنها به سرعت با استفاده از راه حل های خارج از قفسه در پشت صحنه حرکت می کنند.
Baas در سال 2026 اهمیت پیدا می کند
فصل جدیدی برای فناوری مالی آغاز می شود. اشکال جدیدی در توسعه ابزارهای پولی ظاهر می شود. تغییرات بی سر و صدا در این بخش می گذرد. این لحظه بدون اخطار آنچه را که در پی می آید تغییر می دهد.
در ابتدا، دیجیتالی شدن بانکداری در مرکز توجه قرار گرفت. دومین فشار با فناوریهای جدید، سیستمهای بانکی قدیمی را تکان داد. خزش مالی در همه چیز نشان دهنده آنچه امروز در حال توسعه است. در این نقطه است که او به گوشه هایی می لغزد که ممکن است انتظارش را نداشته باشید.
ابزارهای مالی که مستقیماً در برنامههایی که مردم هر روز از آن استفاده میکنند ساخته شدهاند، اکنون بدون توجه کار میکنند. هرجا که خرید میکنید، چت میکنید یا پول را مشاهده میکنید، بیصدا در پسزمینه اجرا میشود. پنهان اما همیشه فعال، دقیقاً در صورت نیاز ظاهر می شوند. نه یک مرحله جداگانه، فقط بخشی از روش کار در حال حاضر. جریان مالی در زیر سطح، با اقدامات روزمره درآمیخته است.
این شرکتهای ساختمانی امروز اگر متوجه شوند که چه چیزی در حال تغییر است، ممکن است مسیرهای روشنتری به جلو ببینند. تشخیص زودهنگام می تواند کسانی را که سازگار می شوند از کسانی که عقب مانده اند جدا کند.
جریان های جدید درآمد بدون ایجاد بانک
یافتن راههایی برای کسب درآمد اغلب برای کسانی که یک کسبوکار را شروع میکنند، مانع است. وقتی چیزی جدید ساخته می شود، همیشه مشخص نیست که درآمد چگونه باید جریان یابد.
این روزها که جذب هر فرد جدید پول بیشتری نیاز است، تکیه بر درآمد اشتراک به تنهایی دشوارتر به نظر می رسد. افزایش هزینه ها تعیین می کند که این مدل تا چه اندازه می تواند گسترش یابد.
BaaS فرصت های درآمدی کاملاً جدیدی را باز می کند:
- درآمد تبادل کارت
- هزینه های پردازش پرداخت
- حاشیه های ارزی
- کمیسیون های وام
- کارمزد تراکنش کیف پول
- خدمات مالی ممتاز
بنیانگذارانی که درآمد خود را در چندین جریان توزیع میکنند، معمولاً در طول زمان بازدهی بیشتری را مشاهده میکنند. تنها یک مسیر می تواند رشد را محدود کند، اما ترکیب رویکردها درهای بیشتری را باز می کند. مشتریان تمایل دارند زمانی که پیشنهادات سفارشی می شوند، مدت بیشتری بمانند. تنها به یک روش تکیه می کنید؟ این حاشیه ها را فشرده می کند. آزمودن راه های مختلف بی سر و صدا باعث ایجاد انعطاف می شود.
فراتر از یک افزونه ساده، برخی از شرکت های جوان در حال حاضر از طریق ابزارهای مالی تعبیه شده درآمد واقعی کسب می کنند. جریانهای سود جایی در حال ظهور هستند که خدمات زمانی فقط از پیشنهادات اصلی پشتیبانی میکردند.
حفظ مشتری بهبود می یابد
اکثر مردم به یک برنامه مدیریت پول پایبند هستند. آنها به ندرت وقتی در جای خود قرار گرفتند به سراغ گزینه دیگری می روند.
تبدیل شدن به مکانی که مردم در آن پول نگهداری می کنند اغلب منجر به فعالیت بیشتر می شود. پرداختهایی که از طریق آن جریان مییابند بارها و بارها کاربران را جذب میکنند. پرداختهایی که به آنجا میرسند، چکهای معمولی ایجاد میکنند. پرداختن به مخارج روزمره آنها را به زمان نزدیکتر می کند.
هنگامی که یک شرکت صرفاً بر روی نرم افزار متمرکز شود، می تواند به یک مرکز پردازش پول حیاتی برای مشتریان تبدیل شود. اکنون پرداختها را پردازش میکند و عمیقاً با عملیات روزمره مرتبط است. ابزارهای آن از افزونه ها به ستون فقرات اصلی تبدیل می شوند. جایی که قبلاً کد حاکم بود، اکنون اعتماد اهمیت بیشتری دارد. ثبات در جایی ظاهر می شود که زمانی انعطاف پذیری منجر می شد. کاربران کمتر به ویژگی ها و بیشتر به عملکرد متکی هستند. دیگر فقط یک محصول نیست، روالها را ثابت میکند.
نتیجه؟
ماندن بیشتر به معنای ترک افراد کمتر است. خروجی های کمتری فضا را برای ایجاد اتصالات قوی تر باز می کند. با افزایش زمان صرف شده با هم، روابط رشد می کنند.
اکنون گسترش جهانی در دسترس تر است
از روز اول جهانی، اکثر کسب و کارهای جدید تا سال 2026 اینگونه شروع می شوند.
یک خالق استارتآپ مستقر در اروپا میتواند فوراً به خریداران در سراسر آفریقا دسترسی داشته باشد، همچنین به آسیای جنوب شرقی و سپس خاورمیانه دسترسی داشته باشد و در همان ابتدا با مردم آمریکای شمالی ارتباط برقرار کند.
بانکداری به عنوان یک سرویس، اکنون ارائه دهندگان:
- گزینه های چند ارزی
- ریل های پرداخت بین المللی
- صدور کارت جهانی
- اسکان فرامرزی
- پشتیبانی از انطباق بین حوزه قضایی
بنیانگذاران اکنون می توانند در خارج از کشور رشد کنند زیرا در هر کشوری به بانک جدیدی نیاز نخواهند داشت. وقتی یک سیستم در همه جا به طور همزمان کار می کند، موانع بانکی محو می شوند.
ظهور امور مالی تعبیه شده
به نظر می رسد یک برنامه کار پولی قدیمی است. مردم فقط برای مدیریت پول دست از دستکاری ابزارهای جداگانه نمی برند. مدیریت امور مالی به معنای لمس کمتر است، نه صفحه نمایش بیشتر. امروز، یک مکان پشته ای از نمادها را شکست می دهد. سادگی در جایی پیروز می شود که زمانی درهم و برهمی حاکم بود.
آنها انتظار دارند:
- برنامه های اشتراک گذاری را با کیف پول سوار کنید
- بازارهایی با پرداخت های فوری
- پلتفرم های SaaS با پرداخت های یکپارچه
- پلتفرم های سازنده با ویژگی های بانکی
- پلتفرم های تجارت الکترونیک با گزینه های تامین مالی
برخی از شرکتهایی که چنین تجربیاتی را ارائه میدهند، اعداد تعامل بهتر همراه با موقعیت بهتر در بازار را مشاهده میکنند.
با آمدن سال 2026، خدمات مالی تعبیه شده به تازگی در حال مخلوط شدن هستند. آنها دیگر برجسته نیستند. اکنون مردم تصور می کنند که این اتفاق می افتد.
پیچیدگی مقررات دیگر مانع از پیشرفت نمی شود
در آن زمان، قوانین پولی اکثر مشاغل جدید را از امور مالی دور نگه می داشت.
امروزه، ارائهدهندگان مدرن BaaS به کسبوکارها کمک میکنند:
- تأیید اینکه شما چه کسی هستید به علاوه توقف قوانین پول کثیف
- سازگاری PCI DSS
- قوانین حفاظت از داده ها
- چارچوب های مدیریت ریسک
- مشارکت در صدور مجوز
بنیانگذاران زمان کمتری را صرف مدیریت کارهای روزمره میکنند، که فضای بیشتری برای ساخت محصولشان باقی میگذارد و در عوض کاربران را جذب میکند. با این حال، زمانی که انرژی بر آنچه مشتریان بیشتر به آن نیاز دارند متمرکز شود، ادامه فعالیتها آسانتر میشود.
هوش مصنوعی و بانکداری به عنوان یک سرویس ترکیبی فرصت های جدیدی را ایجاد می کنند
هوش مصنوعی خدمات مالی را متحول می کند.
بنیانگذاران میتوانند ابزارهای پولی سفارشی ایجاد کنند که با پیشنهادات بانکی بهعنوان خدمات همکاری کنند
- بینش برای هزینه های هوشمند
- بودجه بندی خودکار
- راه حل های وام دهی شخصی
- مدیریت پیش بینی جریان نقدی
- تشخیص تقلب با هوش مصنوعی
تعداد کمی از استارتآپهای فناوری مالی در سالهای آینده مانند آنهایی که بر روی نرمافزارهای هوشمند بافته شده در سیستمهای مالی ساخته شدهاند، برجسته خواهند شد. زمانی که ماشینها الگوها را یاد میگیرند در حالی که سرویسها در زیر سطح کار میکنند، تغییر بیصدا اتفاق میافتد. موفقیت در جایی است که یادگیری کد با شبکه های بانکی پنهان ملاقات می کند. اکثر اکتشافات فریاد نمی زنند، آنها فقط بهتر عمل می کنند، که توسط لایه های نامرئی شکل می گیرند که با یکدیگر صحبت می کنند. هوش پنهان همراه با یکپارچگی عمیق آنچه را که در پی می آید هدایت می کند.
افکار نهایی
تازه از تغییرات تکنولوژیک، بانکداری به عنوان یک سرویس اکنون در اکثر سرمایه گذاری های دیجیتالی بی سر و صدا اجرا می شود. در حالی که برنامه ها به سرعت تغییر می کنند، این لایه پایدار می ماند و تراکنش ها را بدون هیاهو تقویت می کند. در پشت رابطهای زیبا، حرکت پول را مانند یک موتور نامرئی هدایت میکند. نه بلند، اما همه جا. همانطور که مدل های کسب و کار پیچ و تاب می یابند، هر روز بیشتر بر آن تکیه می کنند.
بنیانگذاران اکنون پذیرفتهاند که ابزارهای پولی با آنچه که ایجاد میکنند، تناسب دارند. این یک امر داده شده است، نه یک بحث. آیا رقبای آنها آنها را شکست خواهند داد؟ این چیزی است که مهم است.
یک قدم جلوتر، مشاغلی که از BaaS تا سال 2026 استفاده می کنند شروع به کسب درآمد از مسیرهای جدید می کنند. حفظ زمانی افزایش می یابد که مشتریان احساس کنند از طریق زنجیره خدمات بهتر لنگر انداخته اند. دسترسی جهانی به لطف تنظیمات ماژولار سریعتر از حد انتظار گسترش می یابد. دنیای محصولات متراکم تر می شوند و از طریق نقاط دسترسی مشترک به جای شراکت های سست به هم گره می خورند.
نسل بعدی شرکت های میلیارد دلاری ممکن است شبیه بانک ها نباشند. با این حال، دور از چشم، اکثر آنها به سیستم های ساخته شده توسط بانک ها متکی هستند.
بانکداری به عنوان یک سرویس در سال 2026: زیرساختی که هر بنیانگذار می خواهد با آن شروع کند در ابتدا در Coinmonks در Medium منتشر شد، جایی که مردم با برجسته کردن و پاسخ دادن به این داستان به گفتگو ادامه می دهند.