به همین دلیل است که اوراق قرضه و اوراق قرضه باید در سبد سهام شما در سه ماهه اول قرار گیرند


برای سرمایه گذاران، سه ماهه اول (سه ماهه اول) سال 2026 یک پنجره استراتژیک برای قفل کردن بازده قبل از “فشار بازده” مورد انتظار در اواخر سال ارائه می دهد. به همین دلیل است که اوراق قرضه خزانه داری و FGN باید در صدر پرتفوی شما باشد.
سال مالی 2026 با کسری 23 تریلیون N23.85 تریلیون N وارد شد و دولت فدرال به دنبال بازار داخلی برای تامین مالی سهم اصلی آن است. برای یک سرمایه گذار متوسط، این فقط یک سرفصل بودجه نیست – بلکه سیگنالی است که دولت مایل است برای پول شما در سه ماهه اول (Q1) حق بیمه بپردازد.
در اینجا راهنمای گام به گام شما برای پیمایش اوراق خزانه و اوراق قرضه در این سه ماهه پر ریسک است.
چرا Q1 بهترین مکان برای اسناد خزانه است
طبق MTEF 2026-2028، استقراض دولت اولیه است. این بدان معناست که آنها در آغاز سال بازار را با اوراق خزانه و اوراق قرضه پر می کنند تا بودجه را تقویت کنند.
تحلیلگران انتظار دارند این انتشار بزرگ بازدهی خزانه داری را در سه ماهه اول به 18 درصد برساند.
به دنبال کاهش سالانه بازدهی، ما فضای کافی برای افزایش نرخها در سه ماهه اول: 2026 به حدود 18 درصد را میبینیم که ناشی از انتشار معمولی در سه ماهه اول دولت است. در همان زمان، انتقال بین نرخ بهره و بازدهی درآمد ثابت (که در بیشتر سالهای 2020 و 2023 در حال حاضر نسبتا خوب بوده است) افزایش یافته است. شرایط عرضه و نقدینگی نسبت به تغییرات در نرخ بهره معیار، و این عدم تطابق احتمالا تا سال 2026 ادامه خواهد داشت. از حدود آوریل، نرخ های بهره باید دوباره کاهش یابد، با این حال، انتظار می رود افزایش استقراض داخلی از طریق اوراق خزانه بالاتر و انتشار اوراق قرضه بالاتر باقی بماند.
سود حاصل از تثبیت قبل از چرخه “تسهیل سیاست پولی”.
در حالی که پیشبینی میشود سهماهه اول سال 2026 تضعیفکننده باشد، چشمانداز گستردهتر برای سال 2026 کاهش است. با پیش بینی کاهش 300 واحدی در نرخ سیاست پولی (MPR) که در طول سال پیش بینی می شود، پیش بینی می شود که میانگین بازدهی اوراق بهادار و اوراق قرضه به میزان قابل توجهی کاهش یابد و تا پایان سال به ترتیب به 12.5 و 12.9 درصد برسد.
ذخیره اوراق قرضه میان مدت (سررسید 3 تا 7 ساله) در سه ماهه اول به شما امکان می دهد تا امروز کوپن های بالایی را تضمین کنید که با کاهش نرخ های بازار ارزش بیشتری پیدا می کند.
همچنین بخوانید: این معاملات سهام First Holdco را به رکورد بالاتری سوق می دهد
تحلیلگران Afrinvest در گزارش پیشبینی خود در سال 2026 گفتند که به طور کلی، در حالی که نمایه نقدینگی برای سال 2026 کاملاً حمایتی است، ترکیبی از نیازهای مالی سنگین داخلی و مدیریت فعال نقدینگی توسط مقامات نشان میدهد که نقدینگی سیستم احتمالاً از نظر ساختاری محدود میماند. در نتیجه، انتظار میرود که دامنه فشردهسازی تهاجمی بازده محدود باقی بماند و محیط بازار را تقویت کند که بهجای تجدید ارزیابی گسترده، ناشی از انتقال، جابجایی و موقعیتیابی انتخابی است.
این به این معنی است که از آنجایی که دولت به دلیل نیازهای مالی داخلی زیاد باید پول زیادی قرض کند و CBN پول نقد نگه می دارد، بعید است که نرخ بهره (بازده) به طور قابل توجهی کاهش یابد. این بدان معناست که قیمت اوراق جهش نخواهد داشت و نرخ بهره به شدت کاهش نخواهد یافت. از آنجایی که نرخ بهره به سرعت کاهش نمییابد، نمیتوانید از افزایش قیمت اوراق (تجدید ارزیابی) «پول سریع» به دست آورید. درعوض، سرمایه گذاران باید به سادگی روی اوراق قرضه بنشینند و سود بالا را جمع آوری کنند، اوراق قرضه را تا زمانی که به تاریخ سررسید آن نزدیک شود برای به دست آوردن ارزش نگه دارند، یا در مورد اینکه کدام اوراق خاص را بخرند بسیار حساس باشند.
اوراق قرضه FGN بازدهی عالی “بدون مالیات” ارائه می کند.
بهره وری مالیاتی به یک محرک مهم برای احساسات سرمایه گذار تبدیل شده است. پس از معرفی مالیات بر عایدی سرمایه و مالیات تکلیفی 10 درصدی موجود (WHT)، اوراق قرضه بازدهی عالی «بدون مالیات» ارائه می کنند.
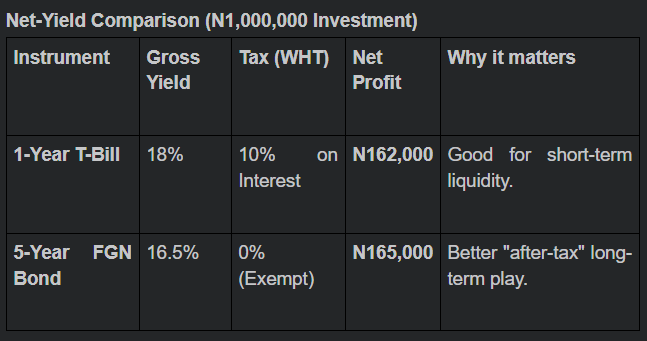
در اوراق بهادار دولتی کوتاه مدت، بازده خالص اسناد خزانه کاهش می یابد. با این حال، اوراق قرضه بلندمدت FGN از WHT معاف هستند. برای سرمایهگذاران خرد نهادی و پیچیده، حرکت به سمت اوراق قرضه با تاریخ متوسط تا طولانی، «حمل» بالاتری را پس از مالیات ارائه میکند و از بازده واقعی شما در برابر فشارهای تورمی محافظت میکند.
تحلیلگران Cordros می گویند با معرفی رژیم مالیات بر عایدی سرمایه از سال 2026 و مالیات 10 درصدی موجود بر روی ابزارهای کوتاه مدت، سرمایه گذاران احتمالاً ابزارهای اوراق قرضه FGN را برای حمل برتر پس از مالیات خود ترجیح می دهند. اگرچه نرخهای خزانهداری و نرخهای بین بانکی باید با کاهش هزینههای تامین مالی و تطبیقپذیری نقدینگی کاهش یابد، بعید به نظر میرسد که کوتاهمدت موقعیتیابی قابلتوجهی را جذب کند و جذابیت نسبی سررسیدهای میانمدت را تقویت کند.
مقایسه بازده خالص (N1,000,000 سرمایه گذاری)
اصلاحات بازار برای افزایش اعتماد سرمایه گذاران
حرکت بانک مرکزی نیجریه (CBN) برای در اختیار گرفتن عملیات در بازار درآمد ثابت نیجریه یک تغییر بازی است. انتظار می رود این اصلاحات:
ساده کردن عملیات تحت یک چارچوب نظارتی واحد، بهبود شفافیت و نظارت نظارتی، و کاهش خطرات تسویه، و جذابتر کردن بازار برای سرمایهگذاران داخلی و خارجی (FPI).
انتقال به شفافیت مارک به بازار
کمیسیون بورس و اوراق بهادار (SEC) برای طرحهای سرمایهگذاری جمعی، مجوز انتقال مرحلهای به ارزشگذاری کامل بازار (MTM) را صادر کرده است. در طی این انتقال، نسبت MTM به ارزش مستهلک شده از 70:30 به 50:50 تغییر خواهد کرد. برای سرمایه گذاران صندوق سرمایه گذاری مشترک، این به این معنی است که ارزش پرتفوی شما به جای قیمت های خرید منسوخ شده، شرایط واقعی بازار را با دقت بیشتری منعکس می کند. خرید در یک محیط پربازده مانند Q1 شما را در جهت افزایش سرمایه با کاهش بازدهی و افزایش قیمت اوراق قرضه قرار می دهد.
نحوه خرید (مجموعه ابزار معامله گر)
برای شرکت به میلیاردها نایرا نیاز ندارید. نحوه ورود به بازار به شرح زیر است:
برنامهها: پلتفرمهایی مانند i-invest، Cowrywise و برنامه تلفن همراه Stanbic IBTC به شما این امکان را میدهند که اسکناسهای خزانه را در بازار ثانویه به قیمت 100000 N بخرید.
حراج های بازار اولیه (PMA): برای دریافت بالاترین نرخ های مطلق، نرخ توقف، در حراج های دو هفته ای CBN شرکت کنید. در حالی که حداقل مستقیم 50 میلیون N است، بسیاری از بانک ها به مشتریان خرده فروشی اجازه می دهند تا پیشنهادات خود را از N1 میلیون N ترکیب کنند.