راهنمایی FINTRAC در راستیآزمایی هویت یک گام بهموقع به جلو است، اما انطباق با آن مقداری کار میطلبد.


از آنجایی که FINTRAC گسترش الزامات ضد پول شویی و تامین مالی تروریسم خود را تحت قانون درآمدهای حاصل از جرم (پول شویی) و مبارزه با تامین مالی تروریسم (PCMLTFA) معرفی می کند، صنایع بیشتری را تحت نظارت خود قرار می دهد.
با الزامات جدید برای تأیید هویت افراد و نهادها برای فعالیتها و تراکنشهای خاص، از جمله تراکنشهای آنلاین، کاناداییها باید مطمئن باشند که بهترین منافع آنها در اولویت است.
طرحهای سرقت هویت و گسترش تقلبهای عمیق که توسط هوش مصنوعی هدایت میشود، از سرعت سریع تحول دیجیتال استفاده میکنند و از آن برای کلاهبرداری از افراد و شرکتها استفاده میکنند. الزامات تأیید هویت اضافی (IDV) به خدمات مالی دیجیتال ایمن تر کمک می کند.
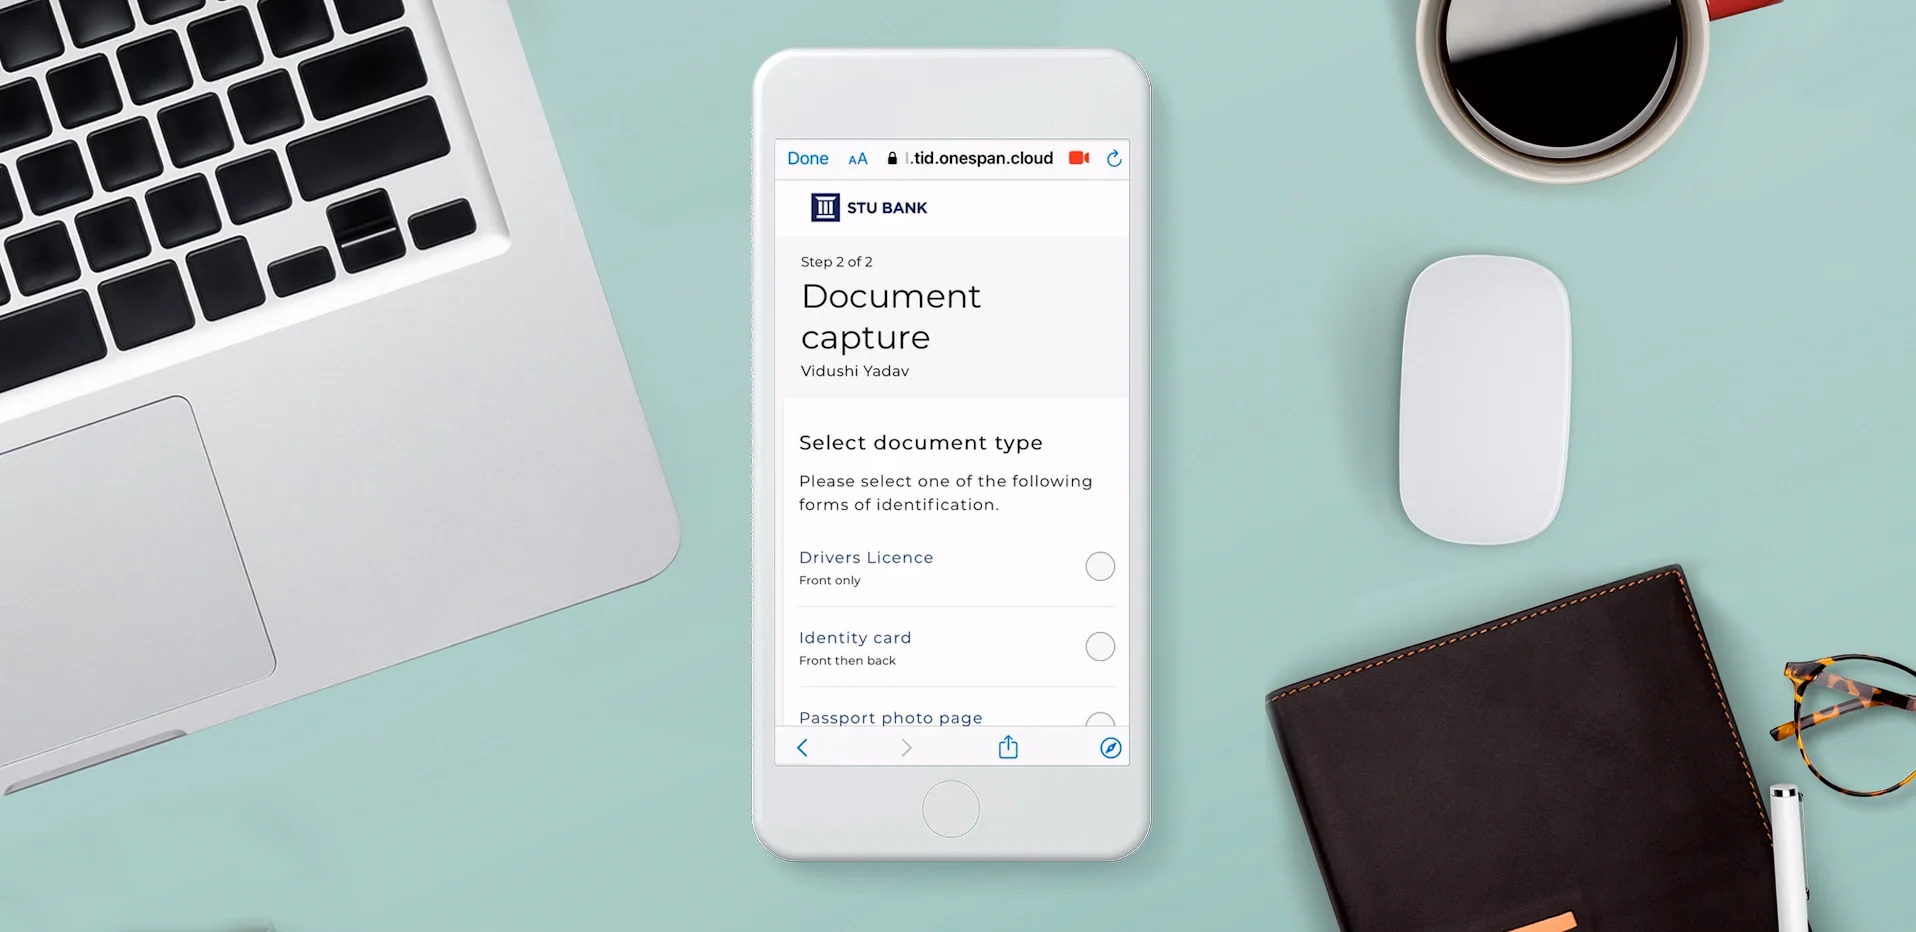
اگر فردی حضور فیزیکی نداشته باشد، مؤسسات می توانند به کارت شناسایی عکس دار دولتی اعتماد کنند، اما باید فرآیندی برای تأیید صحت سند داشته باشند. به عنوان مثال، هنگام باز کردن یک حساب جدید از راه دور، یک بانک ممکن است از فناوری تجزیه و تحلیل شناسه برای تأیید صحت آن استفاده کند.
کانادا به سختی تنها کشوری است که فناوری های پیشرفته تایید هویت را به عنوان بخشی از دستورالعمل های شناسایی مصرف کننده معرفی می کند. همانطور که افتتاح حساب و تراکنش ها به صورت آنلاین انجام می شود، و با افزایش سرعت پذیرش کیف پول های دیجیتال و ارزهای مجازی، دولت ها در سراسر جهان در حال تقویت الزامات تأیید هویت برای مبارزه با کلاهبرداری هویت و پولشویی هستند.
این قوانین برای کانادایی ها نیز تازگی ندارند، اما آخرین اقدام FINTRAC نیازمندی های آنها را گسترش می دهد. نهادهای مالی و لیزینگ و بیمهگران باید هویت خود را برای معاملات پرارزش مانند اجاره خودروهای سواری و معاملات املاک و مستغلات تأیید کنند، بنابراین بار اضافی بر دوش کلاهبرداران بالقوه تحمیل میشود.
این تراکنشهای با ارزش معمولاً محل وقوع کلاهبرداری هستند، اما قانون با راهاندازی فرآیند IDV برای هر تراکنش مشکوک، صرفنظر از مبلغ، جرایم کوچکتر را نیز در نظر میگیرد.
این حوزههای جدید تمرکز بهویژه قابلتوجه هستند زیرا FINTRAC نظارت را در طول تراکنش فراتر از نهادهای مالی مانند بانکهای سنتی، اتحادیههای اعتباری و وامدهندگان وام مسکن گسترش میدهد.
این تأییدی است که کلاهبرداری می تواند در هر جایی اتفاق بیفتد، و یک محافظ اضافی است که محافظت قوی را فراهم می کند.
انطباق می تواند در عمل پیچیده به نظر برسد. بیمهگران مالکیت و نهادهای تامین مالی و لیزینگ باید از انطباق کامل اطمینان حاصل کنند که میتوان با استفاده از روشهای مختلف تأیید هویت به آن دست یافت.
برای آنها و سایر نهادهایی که به FINTRAC گزارش میدهند، انتخاب فقط مربوط به انطباق نیست – بلکه نحوه تأثیر این انطباق بر مشتریان و فرآیندهای تجاری است. سازمانها معمولاً با دو رویکرد روبرو هستند: «آماده FINTRAC» (انتخاب روش تأیید سازگار) و «بهینهسازی FINTRAC» (انتخاب روشی سازگار که سریعتر، ایمنتر و کاربرپسندتر باشد).
این انتخاب اهمیت دارد زیرا هر جنجالی، چه از نظر سرعت، حریم خصوصی یا سهولت استفاده، می تواند مشتریان را به سمت رقبا سوق دهد. کاربران نهایی هم امنیت و هم راحتی را انتظار دارند و مؤسسات مالی به فناوری هایی نیاز دارند که هر دو را ارائه دهد.
هوش مصنوعی در اینجا نقشی دوگانه ایفا می کند: در حالی که تهدیدات کلاهبرداری جدید مانند دیپ فیک را تقویت می کند، راه حل های پیشرفته IDV را نیز قادر می سازد تا آنها را شناسایی کنند.
راستیآزمایی بیومتریک بر اساس مجموعهای از الگوریتمهای هوش مصنوعی برای مقایسه سریع عکسهای افراد و اسناد هویتی، آشکارسازی مغایرتها و بینظمیها است. الگوریتمهای هوش مصنوعی نیز برای استخراج و خواندن دادهها از اسناد هویتی و تأیید صحت استفاده میشوند.
مؤسسات باید اطمینان حاصل کنند که بررسی های تأیید هویت مستند شده و در صورت لزوم به طور ایمن با نهادهای حاکم به اشتراک گذاشته می شود.
ارائهدهندگانی که از آنها در تلاشهای راستیآزمایی حمایت میکنند باید این سوابق را به روشی امن جمعآوری کرده و به مؤسسات مالی بازگردانند. با این حال، این به طور طبیعی نگرانیهای مربوط به حریم خصوصی را افزایش میدهد و مؤسسات مالی را ملزم میکند تا در انتخاب شرکای تأیید صحت که از دادههای شخصی آنها محافظت و رمزگذاری میکنند، کوشا باشند.
دنبال کردن ریسکهای انطباق صرف، فرآیندهایی را کند میکند که باکسهای لازم را مشخص میکنند، اما برای مشتریانی که میتوانند تجربهای عالی در جای دیگری پیدا کنند، فراتر نمیروند. تعهدی وجود دارد که هم تراکنش ها را ایمن نگه داریم و هم به طور کارآمد در لبه برش کار کنیم.
پیاده سازی عمدی اتوماسیون در backend می تواند یک مزیت واقعی برای تجربه مشتری، مقیاس پذیری، نرخ ریزش و عملیات گسترده تر باشد. با الگوریتمهایی که برای شناسایی جعلهای عمیق، اسناد جعلی و سایر تهدیدها طراحی شدهاند، مؤسسات مالی میتوانند اطمینان حاصل کنند که تراکنشهای قانونی بدون مشکل انجام میشوند، در حالی که تلاشهای کلاهبرداری هویت متوقف میشوند.
چالشهای پس از انطباق برای هر بانک، بیمهگر و شرکت لیزینگ متفاوت به نظر میرسند، زیرا هر کدام نقاط دردسر منحصر به فردی دارند که باید برطرف شوند. برای برخی، شروع آهسته است. برای سایرین، تراکنشهای با ارزش بالا ممکن است در این فرآیند با موانعی مواجه شوند. برای ایالات متحده و سایر مؤسسات مالی بین المللی که در کانادا فعالیت می کنند، الزامات FINTRAC نیز اعمال می شود. آنها باید مطمئن شوند که به موقع رعایت می کنند.
طی سال آینده، رعایت الزامات تأیید هویت FINTRAC برای مؤسسات مالی کانادایی برای اطمینان از رضایت مشتری ضروری خواهد بود. پیادهسازی فناوری راستیآزمایی مناسب برای پیشرفت تحت این قوانین جدید مستلزم کار از سوی نهادهای مالی است، انطباق باید بهعنوان نمونهای از شفافسازی از جانب مشتریان تلقی شود، نه فقط معیاری برای هدف.
کار سخت انتخاب شرکایی که برای ایجاد تعادل بین انطباق IDV و تجربه مشتری یکپارچه فراتر از آن عمل کنند، باید از هم اکنون آغاز شود. موسسات مالی نمی توانند به طور کامل نحوه تنظیم FINTRAC آنها را کنترل کنند، اما می توانند با حفظ رضایت مشتری در استراتژی های انطباق خود، خود را متمایز کنند.
Sameer Hajarnis معاون و مدیر ارشد قراردادهای دیجیتال در OneSpan است.