فشار وال استریت برای کاهش نظارت فدرال رزرو، نگرانی ها در مورد ثبات بانک ها را تشدید می کند

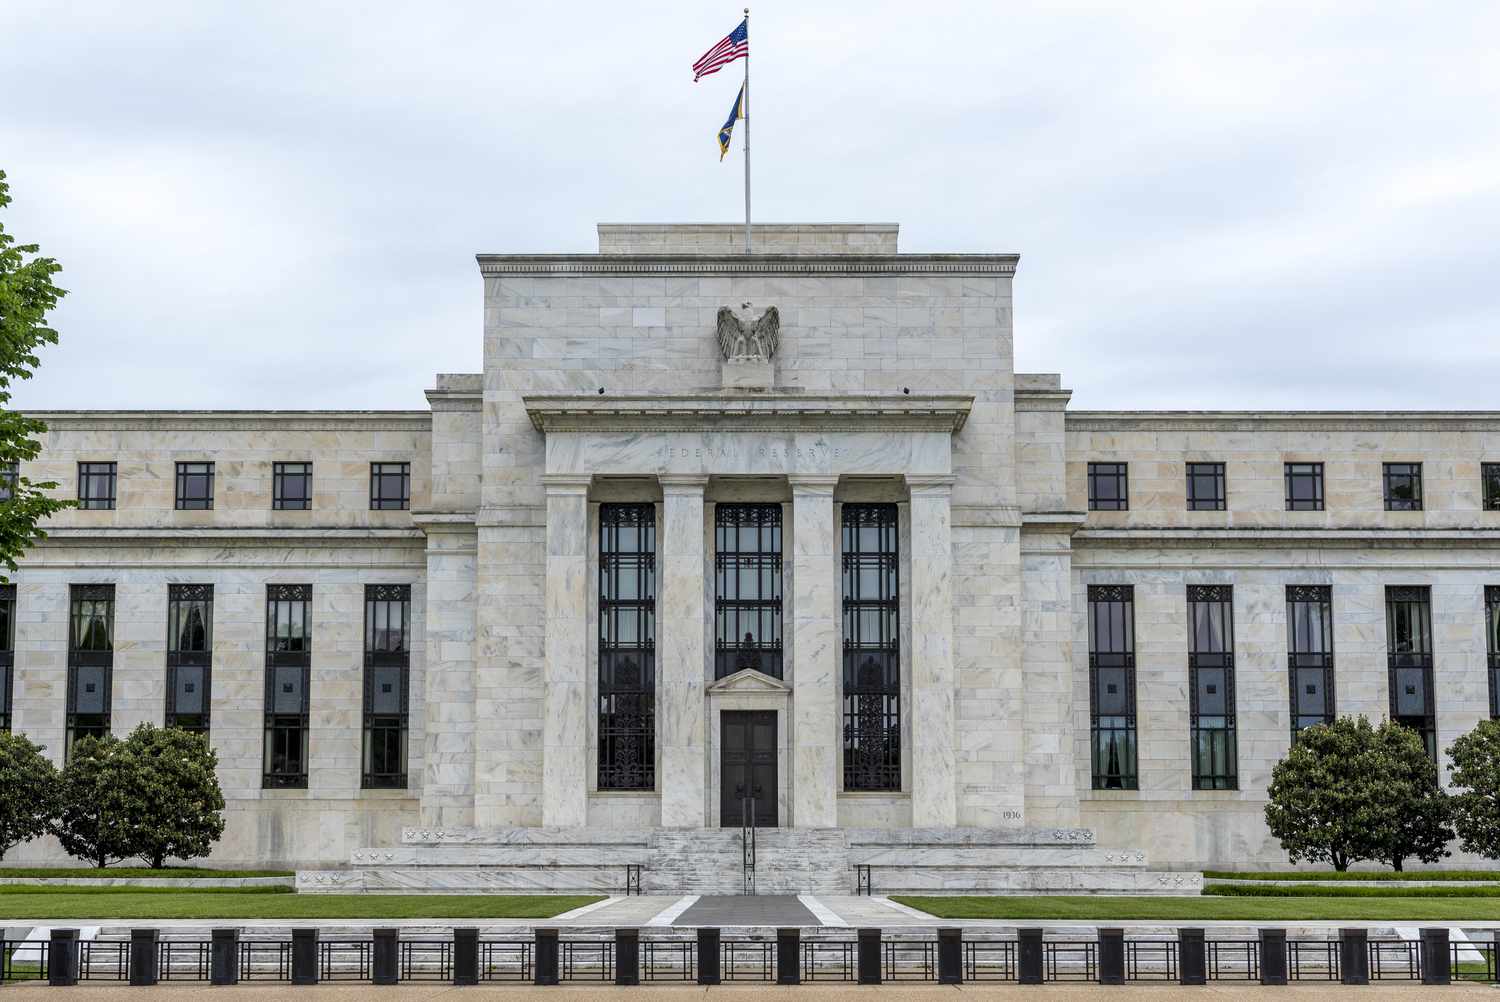
بانک های وال استریت بی سر و صدا فدرال رزرو را تحت فشار قرار داده اند تا قوانین نظارتی سست تر را برای خنثی کردن سخت تر کند، و این نگرانی را ایجاد می کند که پادمان های کلیدی در بخش بانکی در حال سست شدن هستند، درست زمانی که بخش هایی از اقتصاد شروع به شکننده تر شدن احساس می کند.
این فشار در بحبوحه بزرگترین بازنگری نظارت بانکی ایالات متحده از سالهای پس از بحران مالی سال 2008 انجام شده است. پشت درهای بسته، وام دهندگان بزرگ، رگولاتورها را تحت فشار قرار می دهند تا تغییراتی را ایجاد کنند که قدرت بررسی کنندگان را کاهش می دهد تا بانک ها را مجبور کنند تا نقاط ضعف داخلی را قبل از تبدیل شدن به مشکلات بزرگ تر برطرف کنند.
در مرکز بحث یک ابزار نظارتی به نام “سوالاتی که نیاز به توجه دارندسالها، MRAها راهی را به قانونگذاران دادهاند تا بانکها را تحت فشار قرار دهند تا به شکستهای مدیریت ریسک، شکافهای انطباق و مشکلات عملیاتی قبل از تشدید آنها رسیدگی کنند. اگر این هشدارها نادیده گرفته شوند، در نهایت میتوانند منجر به اقدامات اجرایی یا جریمههای مالی شوند.
فدرال رزرو اکنون به سمت “نظارت” ملایم تری حرکت می کند که از نظر قانونی شرکت ها را ملزم به عمل نمی کند. رویترز گزارش داد که وام دهندگان بزرگ خواهان تضمین های کتبی هستند که دولت های آینده بعداً آن مشاهدات را به ابزارهای اجرایی سخت تر تبدیل نخواهند کرد مگر اینکه شرایط از نظر مادی تغییر کند.
آنچه به عنوان یک بحث نظارتی فنی آغاز شد، در حال تبدیل شدن به چیزی بسیار بزرگتر است: مبارزه بر سر اینکه در صورت تضعیف مجدد شرایط اقتصادی، سیستم بانکی تا چه حد باید از حمایت برخوردار باشد.
بسیاری از بخشهای اقتصاد نسبت به چند سال پیش ناراحتکنندهتر به نظر میرسند. هزینه های استقراض در بخش های بزرگی از بازار همچنان بالاست. بانک های منطقه ای همچنان با قرار گرفتن در معرض املاک تجاری سروکار دارند. برخی از کسب و کارهای کوچکتر تامین اعتبار را دشوارتر می یابند، در حالی که شرکت ها در چندین صنعت در مورد استخدام، توسعه و سرمایه گذاری های بلندمدت محتاط تر شده اند.
این تغییر نحوه مشاهده این بازگشت را تغییر می دهد.
منتقدان استدلال میکنند که نظارت ضعیفتر میتواند باعث شود ریسکها به آرامی در مؤسسات بزرگ ایجاد شوند، اگر تنظیمکنندهها زودتر نگرانیها را تشدید کنند. دموکراتها هشدار دادند که این تغییرات میتواند تضمینهای مالی را در زمانی که رشد جهانی کند شده و سرمایهگذاران نسبت به نشانههای نوسان حساس هستند، تضعیف کند.
مدیران و رگولاتورهای بانکی دوره ترامپ وضعیت را متفاوت می بینند.
معاون نظارت فدرال رزرو میشل بومن استدلال کرد که بررسی کنندگان بیش از حد بر مسائل رویه ای و مسائل مربوط به انطباق جزئی تمرکز کرده اند تا تهدیدات اساسی برای ثبات. شرکتهای مالی بزرگ مدتها است که شکایت دارند که سالها نظارت تهاجمی لایههایی از نظارت پرهزینه ایجاد کرده است که مدیریت را از خطرات مهمتر منحرف میکند.
این صنعت همچنین به فروپاشی اشاره می کند بانک سیلیکون ولی در سال 2023 به عنوان مدرکی مبنی بر اینکه نظارت دقیق به تنهایی لزوماً شکست ها را متوقف نمی کند. رویترز خاطرنشان کرد که این بانک قبل از فروپاشی چندین MRA باز داشت که بسیاری از آنها با نقاط ضعفی که در نهایت باعث سقوط آن شدند، ارتباطی نداشتند.
با این حال، برخی از تنظیمکنندههای سابق فکر میکنند زمانبندی خطرناک است. رویترز گزارش داد که مقامات قبلاً تعداد و دامنه امتحانات بانکی را کاهش داده اند، در حالی که برنامه ریزی شده است که سطوح کارکنان نظارتی و نظارتی حدود 30 درصد کاهش یابد. با تغییر فرهنگ در فدرال رزرو به سمت رویکردی کثیف تر، آزمایش کنندگان دیرینه در حال ترک هستند.
بازارها تاکنون واکنش شدیدی نشان نداده اند. اما نظارت ضعیفتر اغلب به آرامی قابل مشاهده است، نه به یکباره.
این اثرات میتواند خود را در استانداردهای سختتر وامدهی، بانکهای منطقهای تدافعیتر، تأخیر در تامین مالی مجدد داراییها، اشتهای ضعیفتر برای وامهای تجاری، یا شرکتهایی که برنامههای توسعه بیسروصدا را کنار میگذارند، آشکار شود، زیرا تامین مالی دیگر قابل پیشبینی به نظر نمیرسد. مؤسسات بزرگ معمولاً برای حفظ انعطاف پذیری به سختی مبارزه نمی کنند، مگر اینکه فکر کنند رکود بعدی می تواند از نظر سیاسی و مالی دشوار شود.
وال استریت محدودیت های کمتری می خواهد. رگولاتورها اصرار دارند که در تلاشند تا از گرفتار شدن ناظران در مسائل جزئی رعایت مقررات جلوگیری کنند. سرمایه گذاران کمتر مطمئن هستند. آنها به دنبال نشانههایی هستند که نشان میدهد در صورت کاهش بیشتر رشد یا ظهور مجدد آسیبپذیریهای پنهان، نظارت ضعیفتر میتواند بخشهایی از بخش بانکی را در معرض خطر قرار دهد.
این باعث میشود که صنعت وارد یک کشش نامطمئنتر با تدابیر کمتری نسبت به پس از آخرین بحران شود.
هیچ چیز را نمی توان فوراً شکست. اما در فیلد خطا نسبت به چند سال پیش کوچکتر به نظر می رسد، به خصوص اگر هزینه های وام بالا باقی بماند، فشارها بر املاک تجاری عمیق تر شود یا مشاغل به عقب نشینی از استخدام و سرمایه گذاری ادامه دهند. نگرانیای که برای تنظیمکنندهها و سرمایهگذاران به طور یکسان مطرح است این است که ضعف مالی به ندرت در یک خط مستقیم گسترش مییابد. تمایل دارد به آرامی ظاهر شود، سپس به یکباره.