میلیونها مصرفکننده در حال حاضر با هزینههای تامین مالی بالاتری روبرو هستند، اما بسیاری از آنها دستکم میگیرند که این هزینهها چقدر سریع میتواند پس از یک پرداخت از دست رفته افزایش یابد. با افزایش نرخ بهره در وام مسکن، وام های خودرو و کارت های اعتباری، حتی کاهش اندک امتیاز اعتباری می تواند هزاران دلار به هزینه بدهی در طول عمر اضافه کند.
از دست دادن پرداخت اغلب فقط شروع مشکل است. از آنجایی که وام دهندگان محتاط هستند و اعتبار گران باقی می ماند، امتیاز پایین تر می تواند بر همه چیز از تاییدیه وام گرفته تا پرداخت های ماهانه تاثیر بگذارد و اشتباهات مالی را بسیار گران تر از چند سال پیش کند.
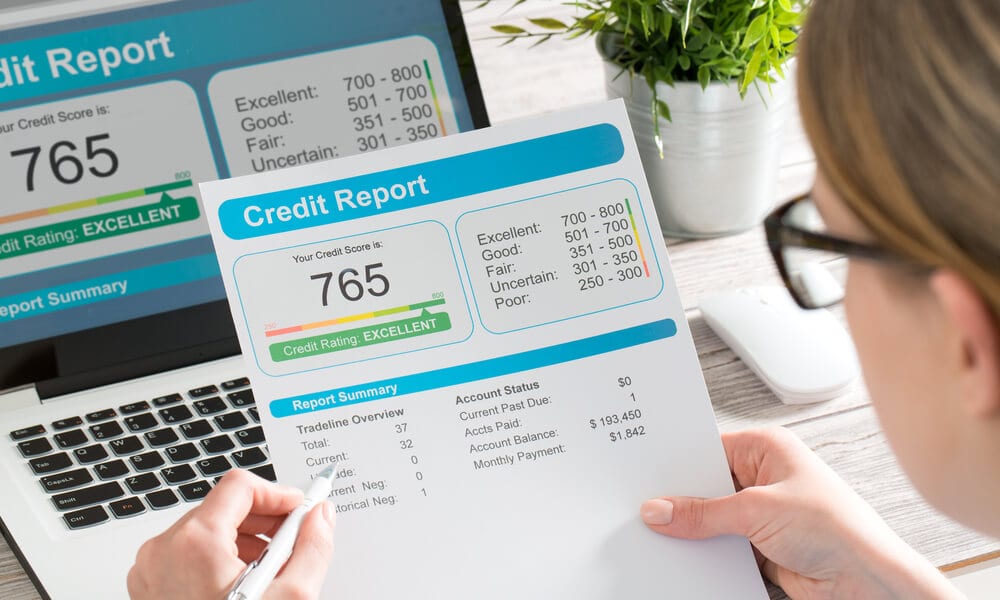
به گفته مت شولتز، تحلیلگر ارشد مالی مصرف کننده LendingTree، سابقه پرداخت 35 درصد از امتیاز اعتباری را به خود اختصاص می دهد و آن را به مهم ترین عامل مورد استفاده وام دهندگان تبدیل می کند. پرداختی که با 30 روز تاخیر گزارش میشود، میتواند 60 امتیاز یا بیشتر از یک امتیاز اعتباری قوی را از بین ببرد، و به طور بالقوه وامگیرندگان را از نظر بانکها و شرکتهای مالی وارد یک دسته ریسک بالاتر کند.
نمره پایین تر می تواند به سرعت به وام مسکن، وام خودرو یا موجودی کارت اعتباری گران تر تبدیل شود. در حالی که تفاوت در نرخ های بهره ممکن است کم به نظر برسد، هزینه های اضافی می تواند در طول سال های بازپرداخت افزایش یابد. در محیط وام دهی امروزی، هر امتیاز اعتباری وزن بیشتری دارد زیرا هزینه اولیه بدهی در حال حاضر بالا است
پیامدها به بانک ها و وام دهندگان محدود نمی شود. صاحبخانه ها اغلب گزارش های اعتباری را هنگام ارزیابی درخواست های اجاره بررسی می کنند، در حالی که برخی از بیمه گذاران هنگام تعیین حق بیمه از اطلاعات اعتباری استفاده می کنند. بنابراین، یک نمایه اعتباری ضعیفتر میتواند هم بر استطاعت و هم دسترسی به فرصتها تأثیر بگذارد.
اسرئال اسپنسر، معلم کالیفرنیا، به رویترز گفت که پرداختهای از دست رفته منجر به کاهش شدید امتیاز اعتباری او شده و بر توانایی او برای تامین مالی و گزینههای مسکن تاثیر میگذارد.
استفاده از اعتبار می تواند به همان اندازه مضر باشد. مصرفکنندگانی که به طور مداوم از بخش بزرگی از محدودیتهای اعتباری موجود خود استفاده میکنند، حتی اگر هرگز پرداختی را از دست ندهند، ممکن است نمرات خود را کاهش دهند. برای وام دهندگان، خطوط اعتباری که مکرراً استفاده می شود می تواند نشان دهنده استرس مالی باشد و ریسک درک شده را افزایش دهد.
سرقت هویت یکی دیگر از خطرات پنهان باقی مانده است. اگر موجودی پرداخت نشده باقی بماند، حسابهای جعلی که به نام کاربر افتتاح میشود، میتواند به سرعت به نمایه اعتباری آسیب برساند. کارشناسان مالی توصیه می کنند که گزارش های اعتباری را به طور منظم بررسی کنید تا قبل از وارد شدن آسیب جدی بتوان فعالیت های مشکوک را شناسایی کرد.
بسیاری از خانواده ها در حال حاضر در یک طناب تنگ مالی قدم می زنند. قبوض خواربارفروشی همچنان بالاست، هزینه های بیمه افزایش یافته و بدهی ها گران تر شده اند. در این محیط، پرداخت از دست رفته بیشتر از آسیب رساندن به امتیاز اعتباری شما است. این می تواند هزینه وام های آینده را افزایش دهد، درست زمانی که خانواده ها سعی می کنند هزینه های ماهانه را تحت کنترل داشته باشند.
بازیابی نتیجه آسیب دیده ممکن است، اما به ندرت به سرعت اتفاق می افتد. پرداختهای به موقع، موجودی کمتر کارت اعتباری و نظارت دقیق بر گزارشهای اعتباری میتواند به تدریج نمایه اعتباری را بهبود بخشد. با این حال، ترمیم آسیب معمولاً بسیار بیشتر از ایجاد آن طول می کشد.
برای مصرف کنندگان، پیام واضح است. امتیاز اعتباری دیگر صرفاً معیاری برای سنجش مسئولیت مالی نیست. در محیط وام دهی امروزی، این امر به طور فزاینده ای تعیین می کند که مردم چقدر برای دسترسی به پول خود پرداخت می کنند. از آنجایی که هزینه اعتبار همچنان بالاست، حفاظت از امتیاز اعتباری شما می تواند یکی از ارزشمندترین تصمیمات مالی یک خانواده باشد.