چه خبر است – به زبان انگلیسی ساده
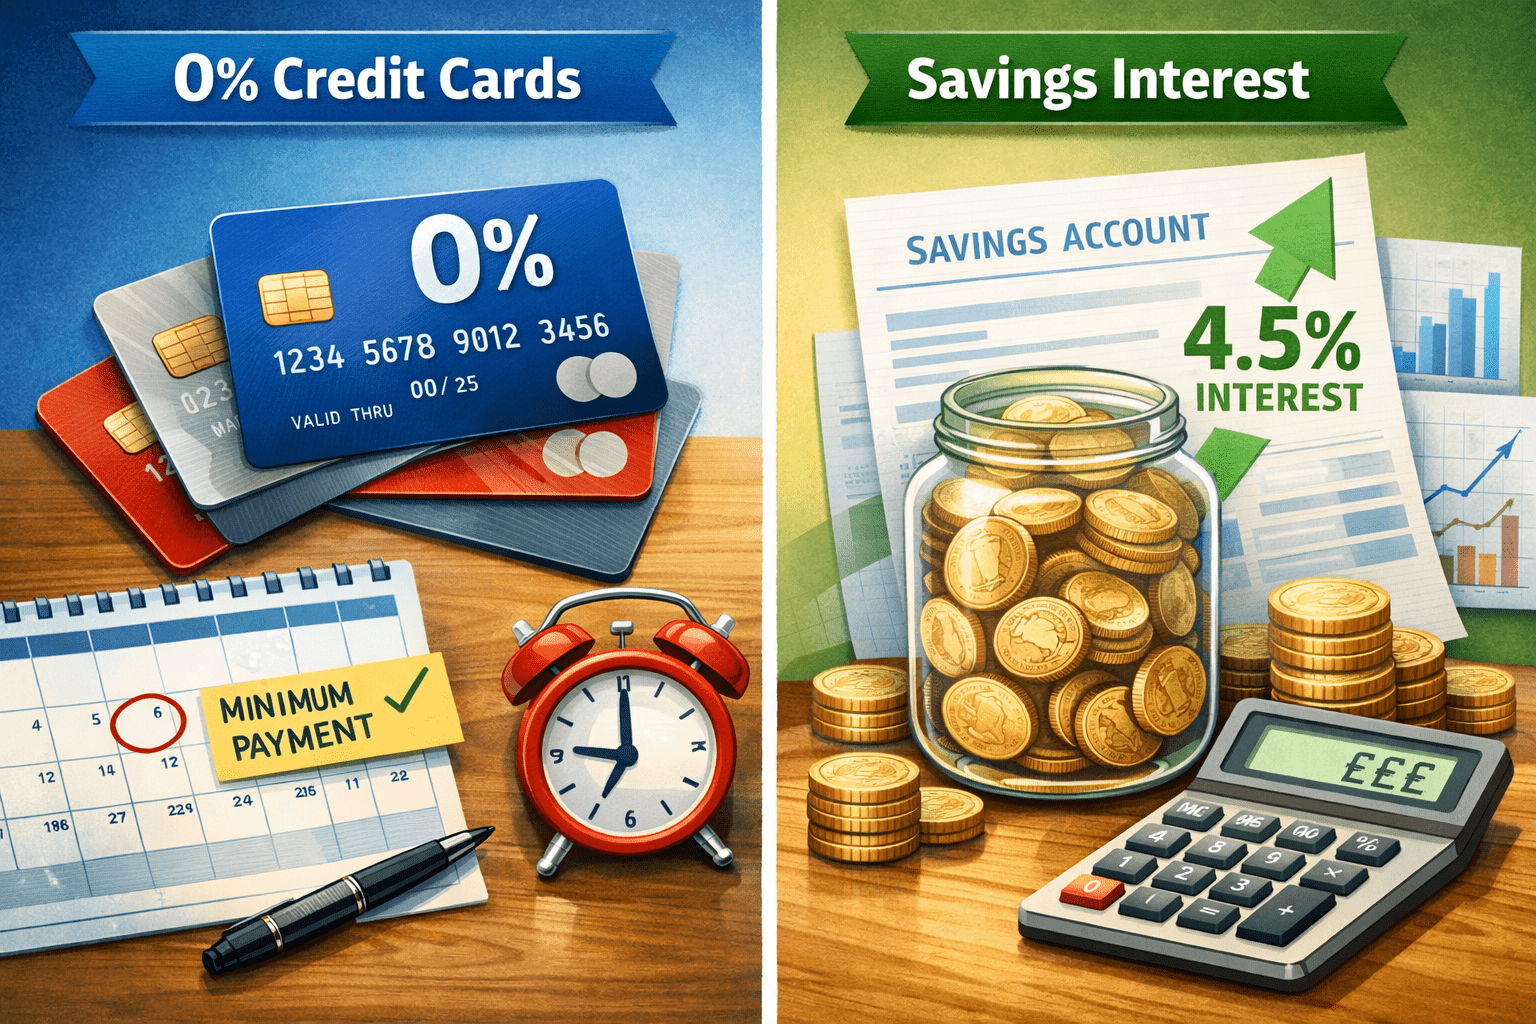
«افزایش» کارت اعتباری دوباره در کانون توجه قرار گرفته است زیرا نرخهای پسانداز بالاتر، معاملات کارت اعتباری 0% را جذابتر میکند. ایده ساده است: مردم به جای پرداخت نقدی برای خرید، از کارت اعتباری 0% استفاده می کنند، پول را در یک حساب پس انداز نگه می دارند و در حالی که به آرامی کارت را پرداخت می کنند، سود دریافت می کنند.
اکنون مردم توجه دارند زیرا شکاف بین وام های 0 درصد و نرخ پس انداز مثبت افزایش یافته است. آنچه قبلاً یک تاکتیک حاشیه ای بود، برای خانوارها و مشاغل کوچک که سازماندهی شده، دارای پول نقد هستند و مدیریت اعتبار را راحت می کنند، قابل توجه است.
چرا اکنون برای خانوارها و مشاغل کوچک اهمیت دارد
وقتی حسابهای پسانداز پول کمی میپردازند، ثابت ماندن به سختی سوزن را حرکت میدهد. اما با نرخ های به طور قابل توجهی بالاتر از صفر، زمان خود ارزشمند می شود. نگه داشتن وجه نقد در تعویق می تواند صدها یا حتی هزاران پوند در یک یا دو سال بدون تغییر الگوی خرج کاغذ ایجاد کند.
برای صاحبان مشاغل و متخصصان، جذابیت اغلب انعطاف پذیری جریان نقدی به جای هزینه های سبک زندگی است. کند شدن جریان خروجی با حفظ نقدینگی می تواند فشارهای کوتاه مدت را کاهش دهد، به ویژه در دوره های درآمد نابرابر یا افزایش هزینه ها.
آنچه در واقع به سمت بالا حرکت می کند
سود از خود کارت های اعتباری حاصل نمی شود. این از تعامل سه چیز ناشی می شود: وام های بدون بهره، بازپرداخت منظم، و بازده مثبت پول نقد بیکار.
اگر دوره صفر درصد معتبر باشد، حداقل پرداختها برآورده شود، و پول در واقع به جای خرج کردن کنار گذاشته شود، ریاضی کار میکند. هر یک از این شرایط را حذف کنید و مزیت به سرعت کاهش می یابد.
جایی که عدم قطعیت و قرار گرفتن در معرض وجود دارد
ریسک انتزاعی نیست. پرداختی را از دست بدهید، از حد مجاز عبور کنید یا قبل از پایان دوره 0% موجودی را پاک نکنید و اقتصاد تغییر کند. بهره استاندارد کارت اعتباری می تواند ماه ها درآمد را در یک چرخه صورت حساب از بین ببرد.
عدم قطعیت رفتاری نیز وجود دارد. تعداد کمی از کاربران باتجربه اذعان دارند که پرداخت به تعویق افتاده می تواند تا حدودی نظم مخارج را کاهش دهد. این استراتژی کمتر بر پیچیدگی مالی متکی است تا بر دقت اداری و محدودیت در دوره های طولانی.
چگونه این در عمل بر پروفایل های اعتباری تأثیر می گذارد
انبار کردن به طور خودکار به امتیاز اعتباری شما آسیب نمی زند، اما می تواند نحوه نگاه وام دهندگان به شما را تغییر دهد. استفاده زیاد از اعتبار، حتی زمانی که بدون بهره باشد، می تواند دسترسی به پیشنهادات جدید اعتبار یا انتقال مانده را کاهش دهد.
برای وام گیرندگانی که در حال برنامه ریزی وام مسکن یا سرمایه گذاری مجدد هستند، زمان بسیار مهم است. وام دهندگان رفتار کلی و بازپرداخت را ارزیابی می کنند، نه فقط اینکه آیا بهره پرداخت می شود یا خیر.
چه چیزی تغییر می کند – و چه چیزی تغییر نمی کند
چیزی که تغییر کرده وسط مسیر است. تاکتیک های خاص را به مکالمه اصلی تبدیل کرد. چیزی که تغییر نکرده ساختار گزارش های اعتباری یا شرایط کارت است.
معاملات 0٪ مشروط، موقت و مشروط به لغو باقی می ماند. آنها جایگزینی برای پس انداز نیستند و بدون اجرای دقیق پول رایگان نیستند.
مسئولیت معمولاً چگونه ارزیابی می شود
نظارت بر اعتبار مصرف کننده در انگلستان توسط سازمان رفتار مالیاما مسئولیت نتایج فردی باقی می ماند. ارائه دهندگان کارت اعتباری شرایط را به صورت مکانیکی اعمال می کنند، بر اساس زمان، مانده و پرداخت ها، نه قصد.
هیچ حفاظت خودکاری برای «استراتژیهایی» که اشتباه میکنند وجود ندارد. نتایج به رفتار، دقت و توانایی سازگاری در صورت تغییر شرایط بستگی دارد.
سوالات باز هنوز بر سر استوسینگ است
با نوسانات نرخ ها، حاشیه ای که اقامت شما را ارزشمند می کند می تواند دوباره کاهش یابد. همچنین این یک سوال باز است که وام دهندگان تا چه زمانی به ارائه شرایط سخاوتمندانه 0% در صورت افزایش الگوهای استفاده ادامه خواهند داد.
در حال حاضر، stousing در یک منطقه خاکستری است بین مدیریت جریان نقدی و اهرم مصرف کننده. دقت را پاداش می دهد، رضایت را مجازات می کند و نسبت به نیروهای خارج از کنترل هر فردی حساس باقی می ماند.