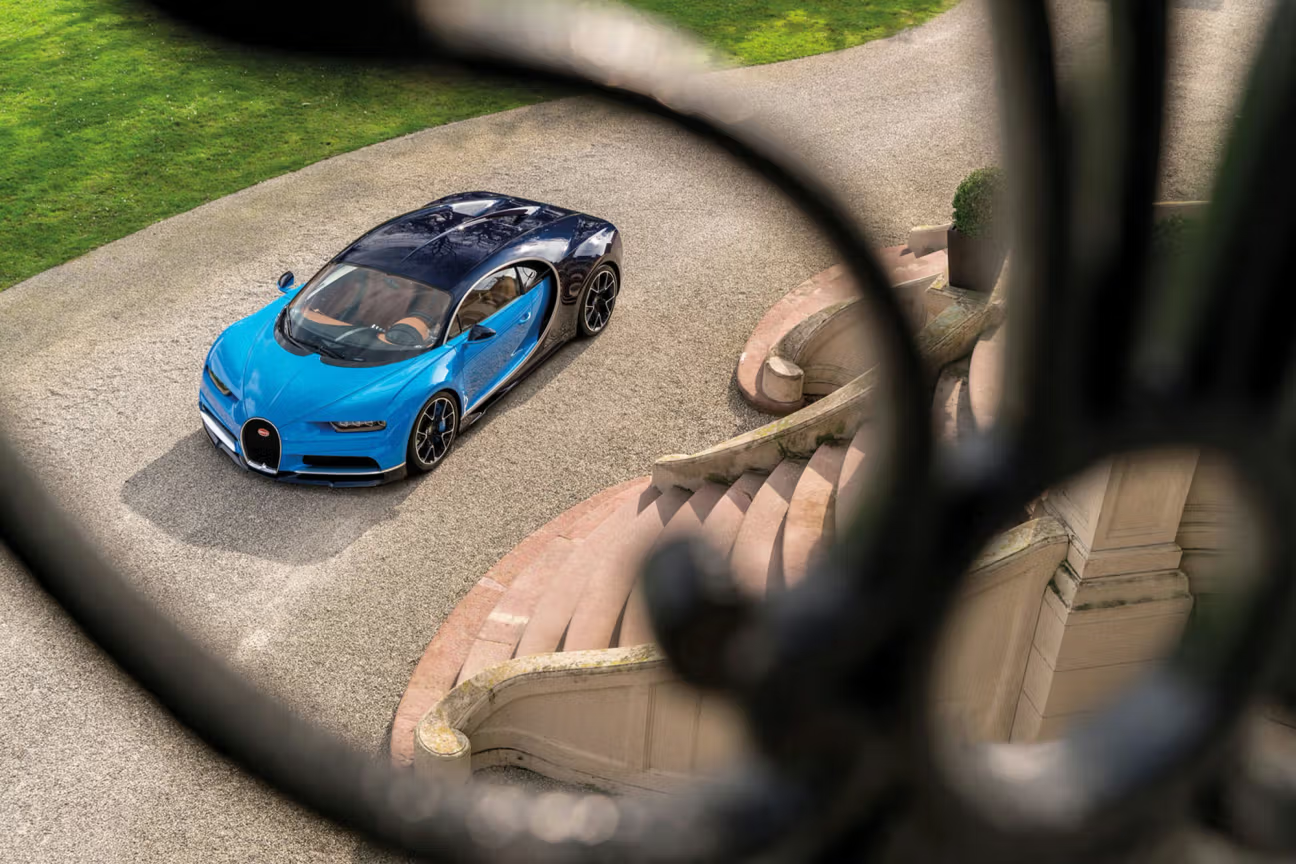
پورشه سهام خود را می فروشد بوگاتی ریماک و گروه ریماک در زمانی که کسب و کار اصلی تحت فشار بسیار بیشتری از آن چیزی است که برند می خواهد تصور کند. روی کاغذ، دور ریختنی است. در واقع، به نظر می رسد شرکتی تصمیم می گیرد که سرمایه باید به هسته اصلی نزدیک تر بماند. پورشه گفته است که آن را می فروشد 45 درصد از سهام بوگاتی ریماک و او 20.6 درصد از سهام گروه Rimac به کنسرسیومی به رهبری HOF Capital، که انتظار میرود قبل از پایان سال 2026 تکمیل شود، مشروط به تایید مقررات.
زمان کلید است. پورشه می گوید که می خواهد بر کسب و کار اصلی خود تمرکز کند. در تنظیمات آرام تر، این مانند زبان استاندارد اتاق هیئت مدیره به نظر می رسد. زمانی که حاشیه ها تحت فشار شدید قرار می گیرند، متفاوت به نظر می رسد، چین به بازار بسیار دشوارتری تبدیل شده است و مدیریت در حال حاضر تحت فشار است تا هزینه ها را با شدت بیشتری کاهش دهد. حاشیه عملیاتی پورشه به شدت کاهش یافته است زیرا این شرکت با تقاضای ضعیف تر در چین و تاثیر تعرفه ها در ایالات متحده دست و پنجه نرم می کند. در این محیط، حتی سهام اقلیت های جذاب نیز مانند سرمایه ای به نظر می رسند که می تواند در جاهای دیگر استفاده بهتری داشته باشد.
این همان چیزی است که فروش را مهمتر از آنچه در نگاه اول به نظر می رسد می کند. بوگاتی یکی از معتبرترین نام های موتوراسپرت است. Mate Rimac به عنوان یکی از چهره های مورد توجه در فناوری بهره وری الکتریکی شهرت دارد. پورشه از چیزی درجه دو ابایی ندارد. این انحراف از چیزی چشمگیر است، زیرا تاثیرگذار بودن دیگر به خودی خود کافی نیست. سوالی که در داخل شرکت وجود دارد این بوده است که آیا این دارایی ها هیجان انگیز هستند یا خیر. این بود که آیا آنها به اندازه کافی سودآور بودند تا سرمایه مرتبط با آنها را توجیه کنند، در حالی که امتیاز اصلی با بازار سخت تری روبرو بود.
چین پشت بسیاری از این فشارها است. پورشه در آنجا ضربه سختی خورده است زیرا تولیدکنندگان داخلی به طور فزاینده ای وارد بازار پریمیوم با نرم افزار قوی تر، چرخه مدل های سریع تر و قیمت های بسیار تهاجمی تر شده اند. این تغییر اهمیت دارد زیرا چین فقط یک بازار دیگر نبود. این یکی از مکانهایی بود که برندهای برتر آلمانی هنوز میتوانستند برای انجام بیشتر کارها به تصویر، مهندسی و قدرت قیمتگذاری تکیه کنند. هنگامی که این امر شروع به کاهش می کند، مدیریت به سرعت در مورد اینکه چه چیزی ضروری تلقی می شود و چه چیزی نیست انتخاب می کند.
طرف خریدار داستان خودش را می گوید. پورشه فقط Mate Rimac را ترک نمیکند تا با شرکای موجود مسئولیت را بر عهده بگیرد. به کنسرسیومی به رهبری HOF Capital با BlueFive Capital به عنوان بزرگترین سرمایه گذار و سایر حامیان نهادی از ایالات متحده و اروپا فروخته می شود. پورشه می گوید HOF Capital به همراه Mate Rimac بزرگترین سهامدار گروه Rimac خواهد شد، در حالی که گروه Rimac آماده است تا کنترل بوگاتی ریماک را در دست بگیرد. یک طرف محیط آن را سفت می کند. دیگری خرید رشد بلندمدت در مجموعهای از داراییهایی است که همچنان دارای کمبود، ارزش تکنولوژیکی و سطح کمیاب از اعتبار هستند.
از دست دادن این تقسیم سخت است. یک گروه سرمایهگذاری اختصاصی میتواند بوگاتی و ریماک را بهعنوان موقعیتهایی برای رشد و با گذشت زمان در کنار خود ببیند. پورشه آن تجملات را ندارد. باید همه چیز را با الزامات کسبوکار اصلی اندازهگیری کند، و دفاع از کسبوکار اصلی سختتر از چند سال پیش شده است. هنگامی که این اتفاق می افتد، جذابیت موقعیت های جانبی به سرعت محو می شود، حتی زمانی که کیفیت بالایی دارند.
پورشه در این زمینه تنها نیست. بیامو و مرسدس نیز با تقاضای ضعیفتر چین و بازار خودروهای ممتاز دست و پنجه نرم میکنند که شلوغتر و کمتر قابل پیشبینی شده است. الگوی گستردهتر اکنون به اندازه کافی واضح است: تولیدکنندگان برتر آلمانی هنوز برندهای قوی دارند، اما دیگر در بازاری که به طور خودکار از قدرت قیمتگذاری آنها محافظت میکند، فعالیت نمیکنند. این امر فضای کمتری را برای سرمایه گذاری های پرستیژی که خارج از هسته اصلی کسب و کار هستند باقی می گذارد.
در اینجا نکته وسیع تری نیز وجود دارد. داراییهای فناوری تخصصی و برندهای معتبر خودرو هنوز هم میتوانند پول جدی جذب کنند. با این حال، به طور فزایندهای، این پول ممکن است به طور طبیعی از شرکتهای سرمایهگذاری متخصص به دست بیاید تا تولیدکنندگان فهرستشده در تلاش برای محافظت از حاشیهها و سادهسازی استراتژی. به عبارت دیگر، دارایی ها مطلوب باقی می مانند. اولویت های صاحبان صنعتی تغییر کرده است.
این واضح ترین راه برای خواندن دوره پورشه است. این قضاوتی علیه بوگاتی یا ریماک نیست. این یک قضاوت در مورد شرایط خود پورشه است. این شرکت از نظر مالکیت سرمایه سختتر شده است. سرمایهگذاران باید این پیام را همانطور که میآید دریافت کنند: وقتی فشار در مرکز ایجاد میشود، فروش داراییهای بسیار خوب در حاشیه آسانتر میشود.
مطالب بیشتر از ماهنامه مالی: تاخیر در عرضه خودروهای برقی پورشه باعث سقوط سهام می شود